Папки

Вероятности и риск

Рынок «дуреет» за 2–3 дня до важных новостей Перед важными новостями пессимизировать вход: хотели лонговать со 100 — делайте с 80 Можно ли выжить без стопов Сравнение двух трейдеров со стопами и без; таблица на картинке Отрицательный RR и плюс: эксперимент с Wind 3 Риск 3% и тейк 1% в худшую неделю 2025 года: 13 тейков, 4 стопа и итог +1% RR 1:3 — не грааль И 1:3, и 3:1 на дистанции ведут к нулю; выдержит ли психика 5 стопов подряд Минимальное математическое ожидание Тейк от 0.382 до 0.786 конструкции «Боковик»; минимум 0.5–0.6% на крипте, 0.12–0.15% на Форексе Памятка: правила менеджмента RR 0.35 без тейка, риск 3%, стоп на 80–95% мат. ожидания, хедж, ведение по CDV Спреды: аск и бид Как брокеры Форекс зарабатывают на спреде и как показать аск/бид в TradingView Менеджмент — самая важная глава Неумение управлять деньгами и рисками — едва ли не главная причина потерь Почему любая паттерновая логика работает 50/50 Истинные причины минуса: паттерн 50/50 и иллюзия мозга; 5 независимых способов чтения контекста Бесконтрольный риск в стопе — причина провалов Почему неконтролируемый риск в стопе ломает даже рабочую стратегию Коэффициенты в методе ABCDE Как считается коэффициент: все потенциальные консолидации, 10 позиций в лонг и шорт по сетке, лучшая позиция; без контекста не использовать Меньше стопов с помощью математики (теорема Байеса) Очерёдность стопов и тейков даёт условную вероятность; можно пропускать позиции Стратегия №14 без выхода в безубыток: что меняется БУ+ и БУ−: без БУ+ доход +20%, но стопов 45% вместо 33%; цена для нервной системы Как посчитать размер позиции Формула: 1% депозита в $ / стоп в % × 100; плечо не меняет риск
Вероятности и риск
· Антон Филипчук

Отрицательный RR и плюс: эксперимент с Wind 3

Риск 3% и тейк 1% в худшую неделю 2025 года: 13 тейков, 4 стопа и итог +1%

Почему бы нам не пойти против всех правил классического трейдинга.
Отрицательный RR и плюс: эксперимент с Wind 3

И проверить Wind 3 на прочность.

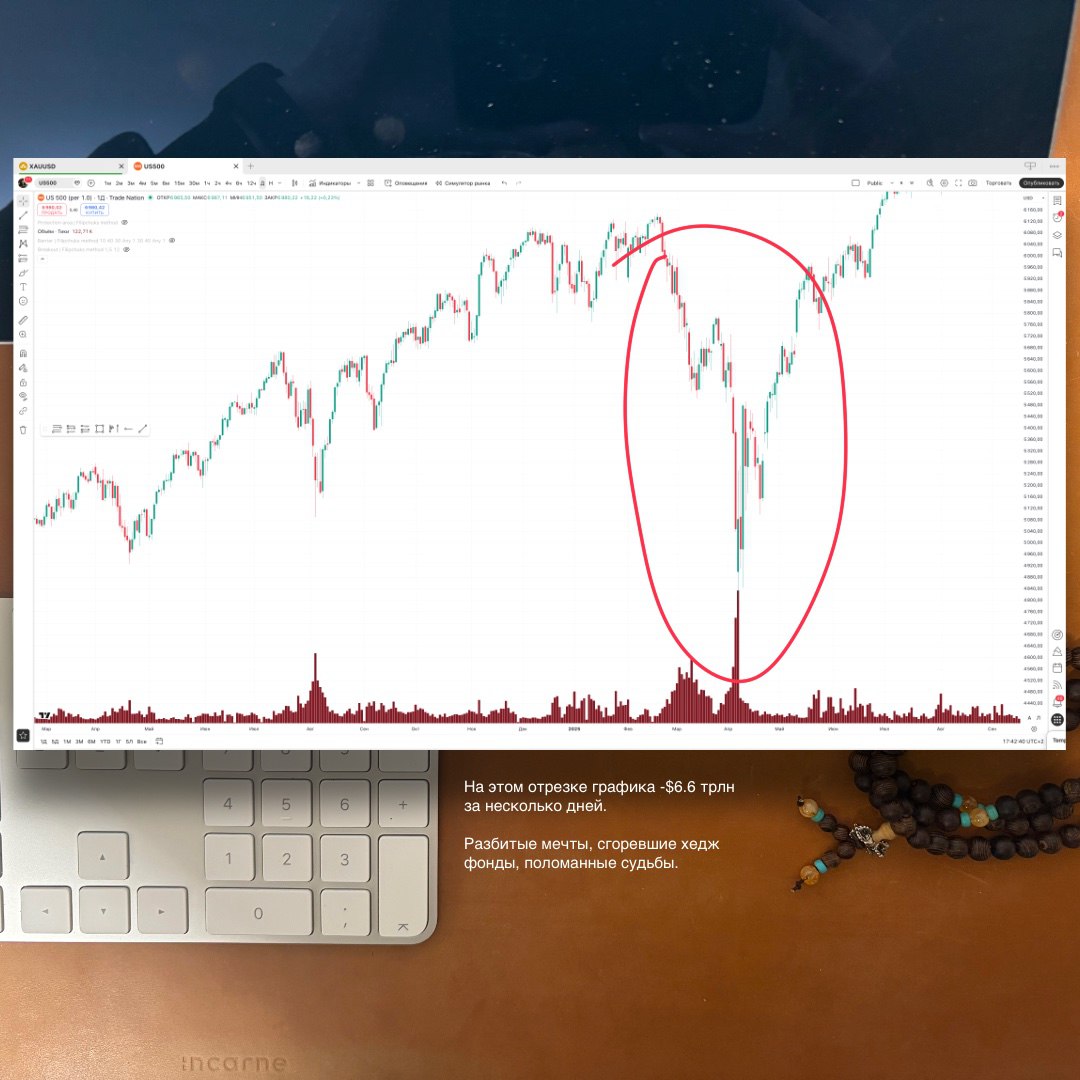
Я не просто выбрал худшую неделю 2025 года на S&P500 (1–7 апреля, период «Тарифного шока»). Я выкрутил настройки риск-менеджмента в режим «камикадзе».

Условия эксперимента: ▪️ Стоп (Риск): 3% ▪️ Тейк (Прибыль): 1%

Любой учебник скажет вам, что с таким Risk/Reward (3 к 1 не в нашу пользу) депозит сгорает за пару дней. Одна ошибка должна перекрывать три успеха.

Результаты (01.04.25 — 07.04.25):

✅ Тейки: 13 сделок (+13%) ❌ Стопы: 4 сделки (-12%) ➖ Б/У: 1 сделка

💰 Итог к депозиту: +1%

«Всего один процент?» - спросит новичок. «Ты вышел в плюс с отрицательным RR на штормовом рынке?» - спросит профи.

Да. Система выдержала. Даже когда математика риска работала против нас, математика вероятности Wind 3 вытянула профит. 13 тейков против 4 стопов. Винрейт — более 72% в мясорубке.

Записал весь этот процесс на видео. Каждый вход, каждый нервный тик, каждый тейк.

Это будет не просто обзор. Мы скоро увидим как система умеет работать в аду.

Это не инвестиционная рекомендация.

Источник: t.me/filipchuka/1395